早在2016年,“新零售”概念一出,曾一度引领整个商界以全新的眼光重新审视零售行业。然而,名创优品的创始人叶国富先生曾表示,新零售是个伪命题。在零售做好的企业,都是产品做得好的企业,而不是线上+线下做得好的公司。
在此背景下,名创优品生活家居产品及潮流玩具产品的线上销售收入分别为2019年1.38亿元、2020年3.08亿元、2021年6.63亿元、2022年6.51亿元、2023年7.06亿元、2023年下半年3.55亿元、2024年上半年4.03亿元。而其线上+线下总收入分别为2019年84.65亿元、2020年80.55亿元、2021年80.37亿元、2022年89.98亿元、2023年103.57亿元、2023年下半年69.22亿元、2024年上半年70.29亿元。
经计算,名创优品的产品线上收入占比分别为2019年1.63%、2020年3.83%、2021年8.25%、2022年7.24%、2023年6.82%、2023年下半年5.13%、2024年上半年5.73%。
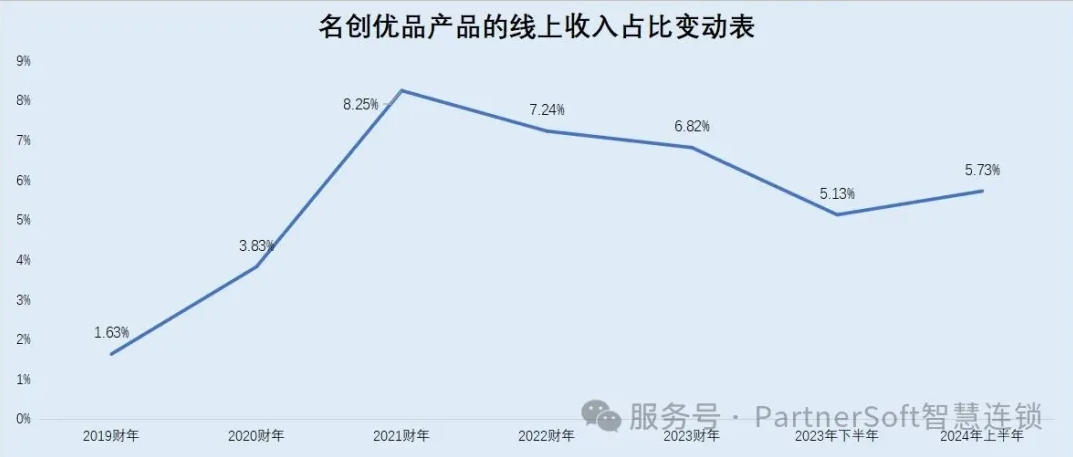
不难看出,近几年来,名创优品主要产品的线上收入均不足一成,确实没有“跟风”新零售。
既然“主战场”不在线上,那么线下连锁店的经营情况又如何?2025年第一季度,名创优品增收不增利,公司营收为44.27亿元,同比增长18.9%;期内利润为4.17亿元,同比下降28.8%;调整后净利润5.87亿元,低于预估的6.61亿元;经调整EBITDA利润率23.4%,2024年同期则为25.9%。
与利润走低相对的是门店数量的攀升,截至2025年3月31日,名创优品集团层面的门店总数为7768家,同比净新开978家门店。
门店的加速扩张也推高了名创优品的相关成本。财报显示,2024年,除去以股份支付的薪酬开支,销售及分销开支为35.06亿元,同比大增了58.5%。这主要就是由于名创采取直接投资直营门店的方式以追求在欧美等市场业务的成功。
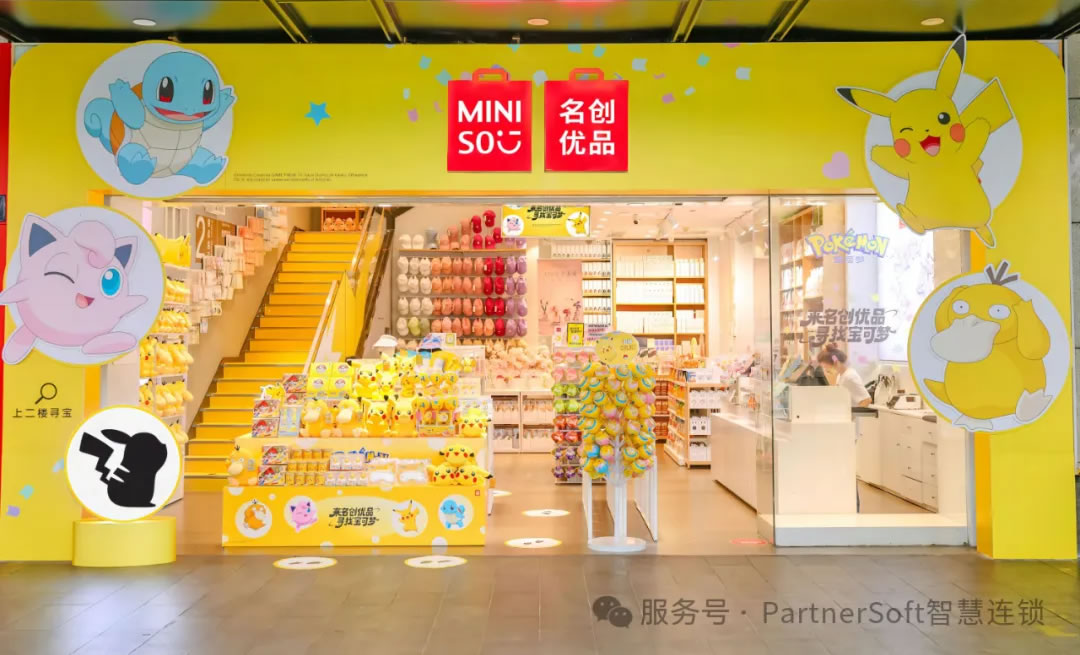
截至2024年12月末,名创优品海外市场的直营门店达505家,较去年同期翻了一番,全年直营门店的收入也翻了一番,不过包括租金及相关开支、折旧及摊销开支以及工资(不包括以股份支付的薪酬)在内的相关开支也增加了72.2%。经统计,2024年名创优品集团在租金、折旧与摊销、工资这三项的总开支分别为14.76亿元、2.79亿元和8.09亿元。
再深挖名创优品门店业绩的增长点,我们发现其很大程度上依赖于IP联名产品的贡献。
2020年,名创优品创始人叶国富便首次提出“兴趣消费”的概念,并预计其将成为未来消费的主流趋势。2023年,名创优品提出要从零售公司转变成“兴趣消费驱动的内容公司”。如今,“兴趣消费”已然席卷全球,并成为中国品牌、中国IP走向全球的重要驱动力。
而在“兴趣消费”“情绪消费”中,作为打动消费者、推动销售转化的关键要素,IP的重要性毋庸置疑。这些年来,名创优品抱紧超级IP大腿,积极打造IP联名产品、IP主题快闪及各类营销宣传活动。据悉,其目前已与迪士尼、三丽鸥、宝可梦、侏罗纪、芭比等全球150多个知名IP合作,每年都会上新IP产品超过10000款,历史累计销售的IP产品已经超过8亿件。
IP产品不仅成为名创优品业绩增长的重要驱动力,其高溢价属性也直接推高了名创的毛利率水平。自2019年加大IP合作力度以来,名创优品的毛利率从当年的26.7%逐步提升至2024年Q4的47%,且近8个季度始终在攀升。不过,与拥有自有IP的泡泡玛特相比,名创优品的毛利率水平依然还有增长空间。泡泡玛特的半年度财报显示,其2024年上半年的毛利率高达64%。
由于缺乏自有IP,名创优品为拿下相关IP的授权耗资巨大。财报显示,2024年名创优品的授权费支出高达4.21亿元,较上年同期增加0.96亿,增幅达29.5%;推广及广告开支也增长了37.5%(1.56亿),数额达5.72亿元。
同时,为了更好地满足消费者多样化的IP消费需求,提升消费场景的情绪驱动力,2024年名创优品构建了MINISO LAND、势能店、主题店、旗舰/次主力店、常规店、MINISO GO和快闪店共七层店态矩阵。
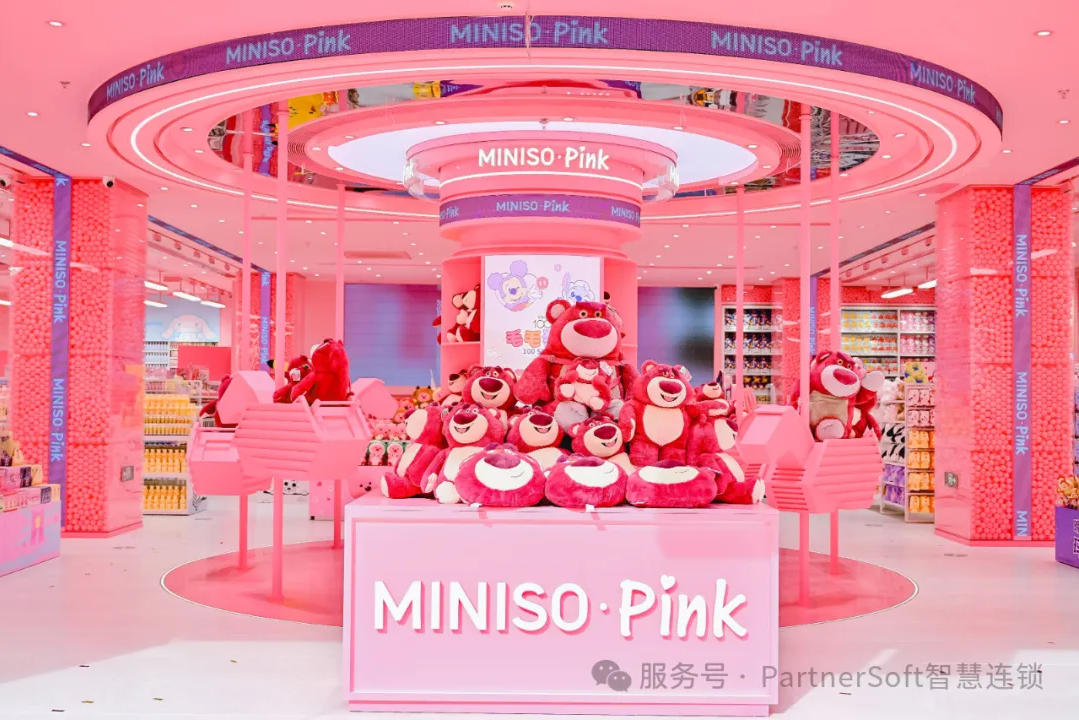
多层门店矩阵之下,租金、人力等经营成本不断攀升,这也是近年来传统零售、餐饮、服饰等行业等面临着存续难题。
据中国百货商业协会发布的“百货零售业行业报告”,58.8%的样本企业认为“租金高、利润低、人力成本攀升”是企业面临的三大主要挑战之一。
2024年,名创优品内地门店的总GMV为140.08亿元,同比增长7.5%,来自内地的总收入则为103.13亿元。平均客单价为38.1元,较上年的37.6元仅仅提升了1.3%,而去年同期的增幅高达30%-35%。
内地市场增长趋缓,海外市场却如火如荼。2025年第一季度,名创优品海外市场的收入增加了30.3%,海外收入占名创优品品牌收入的39%,而2024年同期则为34.8%。
名创优品创始人、主席兼首席执行官叶国富也表示,未来要加强与海外伙伴的全面合作,增强协同效应,升级门店模式,提高运营效率,以释放开店空间的潜力。
叶国富坦言,“进入2025年,我们面临着一个日益动荡的宏观经济环境。然而,凭借超过十年的全球化经验、无与伦比的规模和多元化的足迹,我们将保持韧性和敏捷以实现长期盈利增长。”
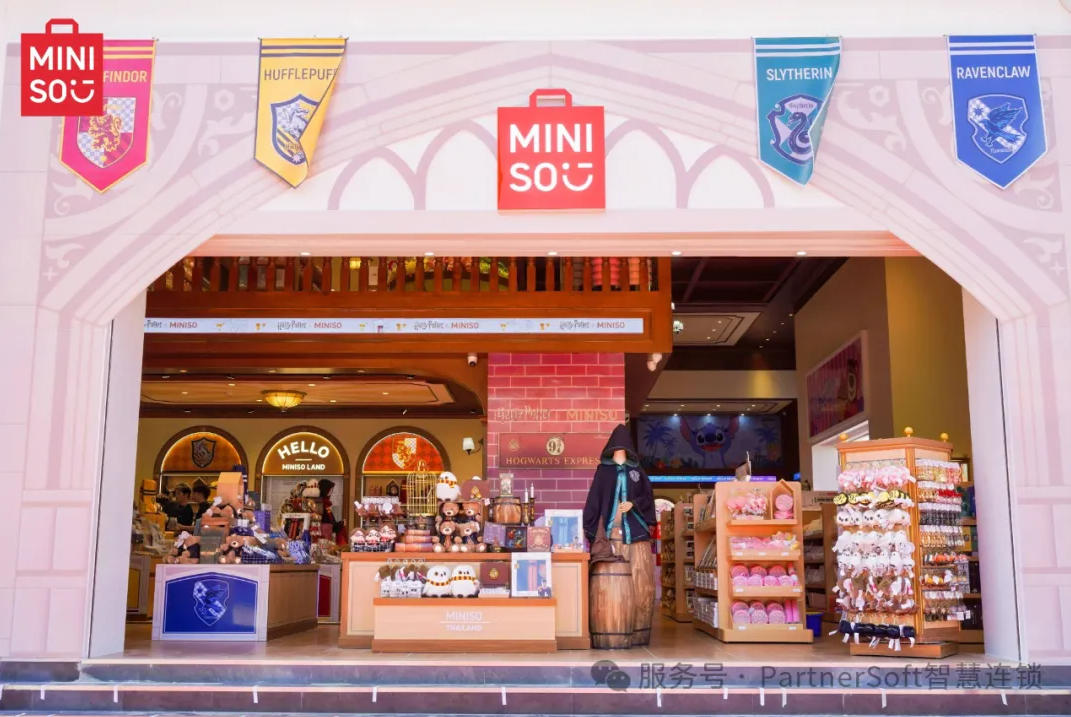
目前来看,通过IP产品+全球拓店,名创优品确实在朝着“成为全球第一的IP设计零售集团”的远大理想稳步迈进中。然而,光鲜背后隐忧犹存。
一方面,缺乏自有IP的名创对头部IP的依赖性愈发凸显:授权费支出同比直接翻倍,但联名翻车事件频发,这既源于授权模式本身存在的巨大隐性认知成本,更暴露出其在IP战略执行中的短视倾向——既未深入理解圈层文化特质,也缺乏对授权IP后续价值的持续培育。这种逻辑下,品牌往往只能疲于奔命,在各个转瞬即逝的流量热点中透支IP粉丝的情感价值,品牌口碑亦在反复“道歉”中损耗。
另一方面,门店扩张的高成本压力不容忽视,而同店增长乏力则折射出其国内外门店精细化、数智化运营的欠缺以及业内同质竞争的加剧。
不可否认,在“兴趣消费”“情绪消费”的浪潮中,名创优品已经站上风口,但能否从“流量玩家”蜕变为“价值巨头”,仍有待时间的检验。